


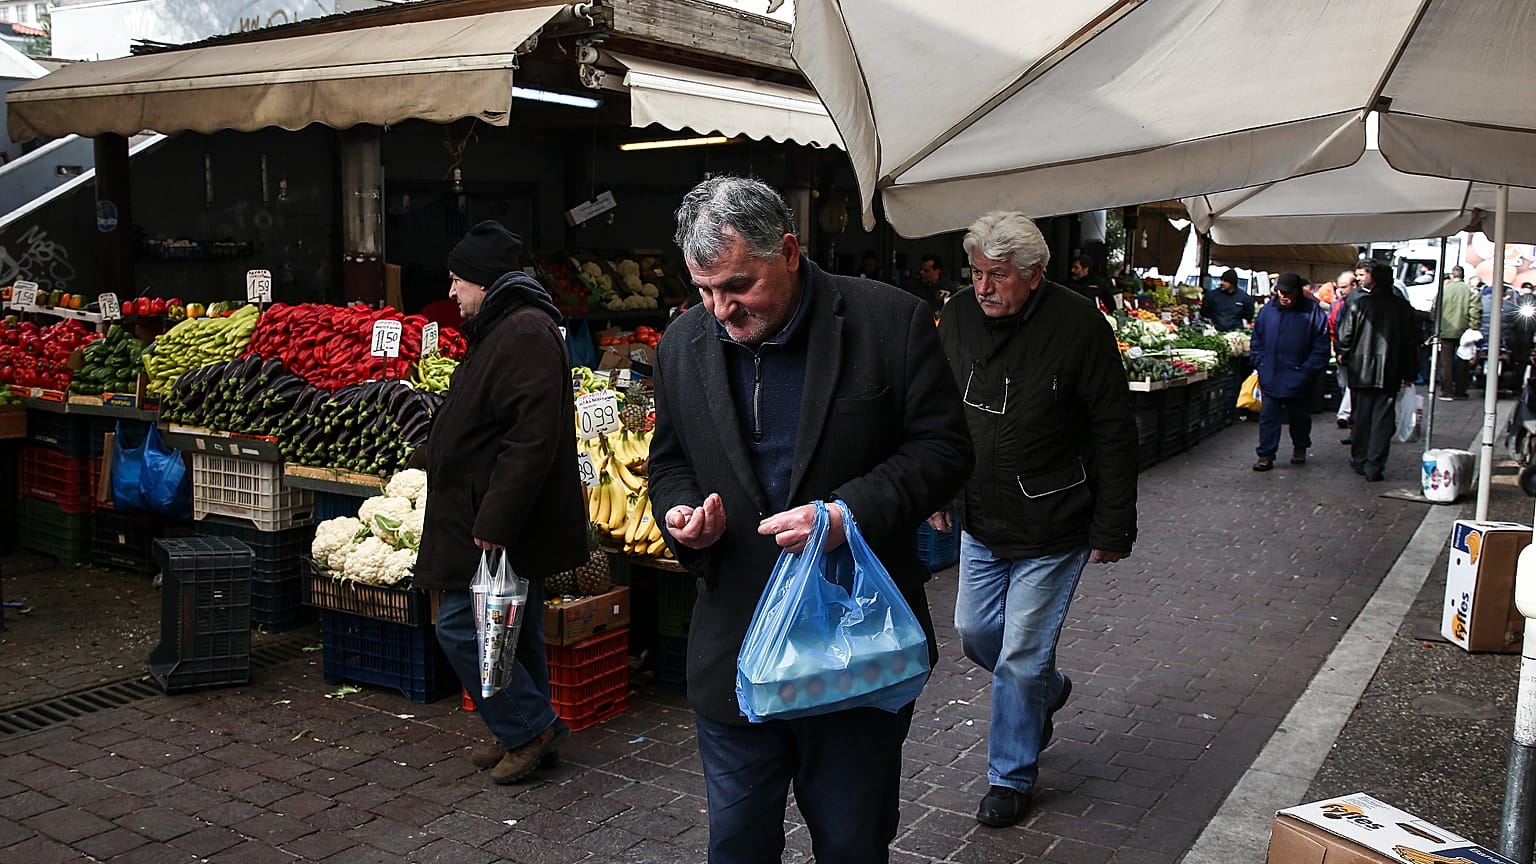


Προσεκτικός προγραμματισμός δαπανών, έλεγχος του κόστους δανεισμού, προστασία της ρευστότητας και εργαλεία αντιστάθμισης κινδύνου: Ειδικοί εξηγούν στο Euronews πώς μπορούν νοικοκυριά και επιχειρήσεις να αντιμετωπίσουν τις πιέσεις από την ακρίβεια και τα υψηλά επιτόκια
Να προχωρήσουμε σε μια μεγάλη αγορά ή να περιμένουμε; Είναι κατάλληλη στιγμή για να ξεκινήσουμε μια επιχείρηση; Τι θα συμβεί με τα επιτόκια και πόσο ακόμη μπορεί να αυξηθεί το κόστος ζωής;
 ΔΙΑΦΉΜΙΣΗ
Για εκατομμύρια Ευρωπαίους, τέτοιες αποφάσεις έχουν γίνει δυσκολότερες. Η αύξηση του κόστους ζωής ς, οι διακυμάνσεις στις τιμές της ενέργειας και η άνοδος στο κόστος δανεισμού δημιουργούν ένα περιβάλλον στο οποίο ο προγραμματισμός των επόμενων μηνών μοιάζει περίπλοκος.
Το πρόβλημα δεν είναι μόνο ότι οι τιμές έχουν αυξηθεί. Είναι και ότι οι καταναλωτές δυσκολεύονται να εκτιμήσουν τι θα συμβεί στη συνέχεια.
Στο περιθώριο του 6th HAT International Treasury Summit, που διοργάνωσε στην Αθήνα η Hellenic Association of Treasurers, το Euronews συνομίλησε με στελέχη του χώρου της διαχείρισης χρηματοοικονομικών κινδύνων για τις επιλογές που έχουν μπροστά τους καταναλωτές και επιχειρήσεις.
Να περιμένουμε ή να προχωρήσουμε;
Η Τζάνετ Λεγκ (Janet Legge), αναπληρώτρια διευθύνουσα σύμβουλος της βρετανικής Association of Corporate Treasurers, θεωρεί ότι η προσοχή είναι δικαιολογημένη όταν οι διεθνείς εξελίξεις παραμένουν τόσο απρόβλεπτες.
Όταν την ρωτήσαμε τι θα συμβούλευε κάποιον που σκέφτεται να ξεκινήσει μια επιχείρηση ή να πραγματοποιήσει μια σημαντική αγορά, αναγνώρισε ότι οι συνεχείς αλλαγές κάνουν τέτοιες αποφάσεις ιδιαίτερα δύσκολες.
«Πιστεύω ότι χρειάζεται να παρακολουθήσουμε τις εξελίξεις για λίγο και να είμαστε κάπως προσεκτικοί αυτή την περίοδο», ανέφερε.
Για ένα νοικοκυριό, η πρακτική εφαρμογή αυτής της προσέγγισης αρχίζει από μερικά βασικά ερωτήματα.
Πόσο αναγκαία είναι η συγκεκριμένη δαπάνη; Μπορεί να καλυφθεί χωρίς να εξαντληθούν οι διαθέσιμες αποταμιεύσεις; Θα απαιτήσει δανεισμό και αν ναι σε τι αναλογία του εισοδήματος; Και τι θα συμβεί εάν το εισόδημα μειωθεί προσωρινά ή αυξηθούν ορισμένα πάγια έξοδα, όπως συμβαίνει σταθερά τα τελευταία χρόνια;
Επιτόκια: Γιατί οι προβλέψεις παραμένουν δύσκολες
Η πορεία των επιτοκίων αποτελεί έναν από τους σημαντικότερους παράγοντες αβεβαιότητας, ιδιαίτερα για όσους έχουν δάνεια ή εξετάζουν το ενδεχόμενο νέου δανεισμού.
Η Τζάνετ Λεγκ επισήμανε ότι στο Ηνωμένο Βασίλειο υπάρχουν προσδοκίες για αποκλιμάκωση των επιτοκίων, αλλά η εμπειρία των τελευταίων ετών δείχνει πόσο εύκολα μπορούν να ανατραπούν οι προβλέψεις.
«Τα τελευταία χρόνια ακούμε ότι τα επιτόκια πρόκειται να μειωθούν και στη συνέχεια ανεβαίνουν ξανά», σημείωσε.
Κατά την εκτίμησή της, οι διακυμάνσεις ενδέχεται να αποτελέσουν χαρακτηριστικό της νέας κανονικότητας.
«Θα ανεβαίνουν και θα κατεβαίνουν και θα πρέπει να προσαρμοστούμε», ανέφερε.
Για τους δανειολήπτες, το βασικό ερώτημα είναι πώς επηρεάζεται η δική τους σύμβαση: εάν το επιτόκιο είναι σταθερό ή κυμαινόμενο, πότε αναπροσαρμόζεται και πόσο μπορεί να αλλάξει η μηνιαία δόση.
Πώς να προστατεύσουμε τον οικογενειακό προϋπολογισμό
Ο Ζιλ Μπονλόνγκ (Gilles Bonn-Long), στέλεχος στον χώρο της εταιρικής διαχείρισης διαθεσίμων, συνδέει τις πιέσεις στο κόστος ζωής με τις διεθνείς γεωπολιτικές εξελίξεις.
Στη συνέντευξή του στο Euronews εμφανίστηκε απαισιόδοξος για τη βραχυπρόθεσμη εξέλιξη του κόστους ζωής, εκτιμώντας ότι οι πιέσεις μπορεί να συνεχιστούν.
Σε πρακτικό επίπεδο, η βασική του σύσταση προς τους καταναλωτές είναι «η προσεκτική διαχείριση των δαπανών».
Αυτό σημαίνει συστηματικότερη παρακολούθηση των μηνιαίων εξόδων και καλύτερο προγραμματισμό των αγορών. Χρήσιμο είναι επίσης να διαχωρίζονται οι ανελαστικές δαπάνες, όπως η στέγαση και η ενέργεια, από εκείνες που μπορούν να προσαρμοστούν ευκολότερα.
Τι μπορούν να κάνουν οι επιχειρήσεις
Για τις επιχειρήσεις, η αβεβαιότητα δεν περιορίζεται στις τιμές των προϊόντων. Επηρεάζει το κόστος χρηματοδότησης, τις προμήθειες πρώτων υλών και την ικανότητα σχεδιασμού μελλοντικών επενδύσεων.
Ο Ζιλ Μπονλόνγκ υπογράμμισε τη σημασία των στρατηγικών αντιστάθμισης κινδύνου, γνωστών ως hedging.
«Από την πλευρά των επιχειρήσεων, είναι σημαντικό να υπάρχουν πολιτικές αντιστάθμισης κινδύνου, ώστε να περιορίζεται η έκθεση στην άνοδο των κυμαινόμενων επιτοκίων», εξήγησε.
Ανέφερε ως παραδείγματα τα χρηματοοικονομικά εργαλεία ανταλλαγής επιτοκίων (interest rate swaps) και τις αντίστοιχες στρατηγικές για κινδύνους που συνδέονται με τις τιμές εμπορευμάτων.
Μια πιο αισιόδοξη εκτίμηση διατυπώνει ο Ραλφ Κέστεν (Ralf Kesten) της γερμανικής cflox, εταιρείας που δραστηριοποιείται στη διαχείριση κεφαλαίου κίνησης.
Όπως εξηγεί στο Euronews, οι αυξήσεις των επιτοκίων και οι διαδοχικές κρίσεις των τελευταίων ετών έχουν επιβαρύνει το κόστος λειτουργίας των επιχειρήσεων, δημιουργώντας πιέσεις στη ρευστότητά τους. Ωστόσο, εκτιμά ότι σήμερα υπάρχουν περισσότερες διαθέσιμες λύσεις για την αντιμετώπιση αυτών των προκλήσεων.
«Βλέπουμε τις τιμές να αυξάνονται, αλλά υπάρχουν και λύσεις που μπορούν να βοηθήσουν τις επιχειρήσεις και να αποτρέψουν την υπερβολική επιβάρυνση των καταναλωτών», σημειώνει.
Η νέα κανονικότητα απαιτεί προσαρμογή
Οι ειδικοί συμφωνούν σε ένα βασικό σημείο: η αβεβαιότητα απαιτεί προετοιμασία.
Για τους καταναλωτές, αυτό σημαίνει καλύτερη εικόνα των οικονομικών τους δυνατοτήτων και μεγαλύτερη προσοχή στις υποχρεώσεις που αναλαμβάνουν. Για τις επιχειρήσεις, σημαίνει έγκαιρη αναγνώριση των κινδύνων και σχεδιασμό τρόπων αντιμετώπισής τους.
Το σημαντικότερο ίσως δίλημμα είναι εκείνο που έθεσε η Τζάνετ Λεγκ: πόσο μπορούμε να περιμένουμε μέχρι να αισθανθούμε ασφαλείς για την επόμενη απόφασή μας;
Σε μια εποχή όπου οι συνθήκες αλλάζουν διαρκώς, μας είπε, η απάντηση δεν είναι ούτε η βιασύνη ούτε η αναβολή των πάντων. Είναι η δυνατότητα να παίρνουμε αποφάσεις με επαρκή πληροφόρηση, ρεαλιστικό προγραμματισμό και περιθώριο προσαρμογής όταν τα δεδομένα αλλάζουν.