





Παρά το εντυπωσιακό ράλι της, οι αναλυτές της Bank of America αναβάθμισαν τη μετοχή της Soitec SA σε «αγορά» και βλέπουν περιθώριο ανόδου έως 90% ακόμη.
Μια σχετικά άγνωστη γαλλική εταιρεία ημιαγωγών έχει εξελιχθεί σε έναν από τους μεγαλύτερους κερδισμένους στο ευρωπαϊκό χρηματιστήριο της τεχνητής νοημοσύνης το 2026, χάρη σε μια τεχνολογία που λίγοι ανταγωνιστές μπορούν να παράγουν.
 ΔΙΑΦΉΜΙΣΗ
Η μετοχή της Soitec SA έχει σχεδόν επταπλασιαστεί φέτος, από περίπου 23 ευρώ στις αρχές Ιανουαρίου σε περίπου 154 ευρώ το απόγευμα της Δευτέρας στο Παρίσι.
Κι όμως, η εταιρεία κατέγραψε πέρυσι πτώση 34% στα ετήσια έσοδα.
Τώρα, η Bank of America θεωρεί ότι η μετοχή μπορεί σχεδόν να διπλασιαστεί ξανά.
Την Παρασκευή, η αμερικανική τράπεζα αναβάθμισε τη Soitec από Neutral σε Buy και αύξησε την τιμή-στόχο της από τα 152 στα 300 ευρώ, κάτι που συνεπάγεται περιθώριο ανόδου άνω του 90%.
Τι κρύβεται λοιπόν πίσω από αυτό το ράλι και πόσο εξαρτάται από ένα μόνο προϊόν;
Η γαλλική εταιρεία πίσω από μια κρίσιμη τεχνολογία τεχνητής νοημοσύνης
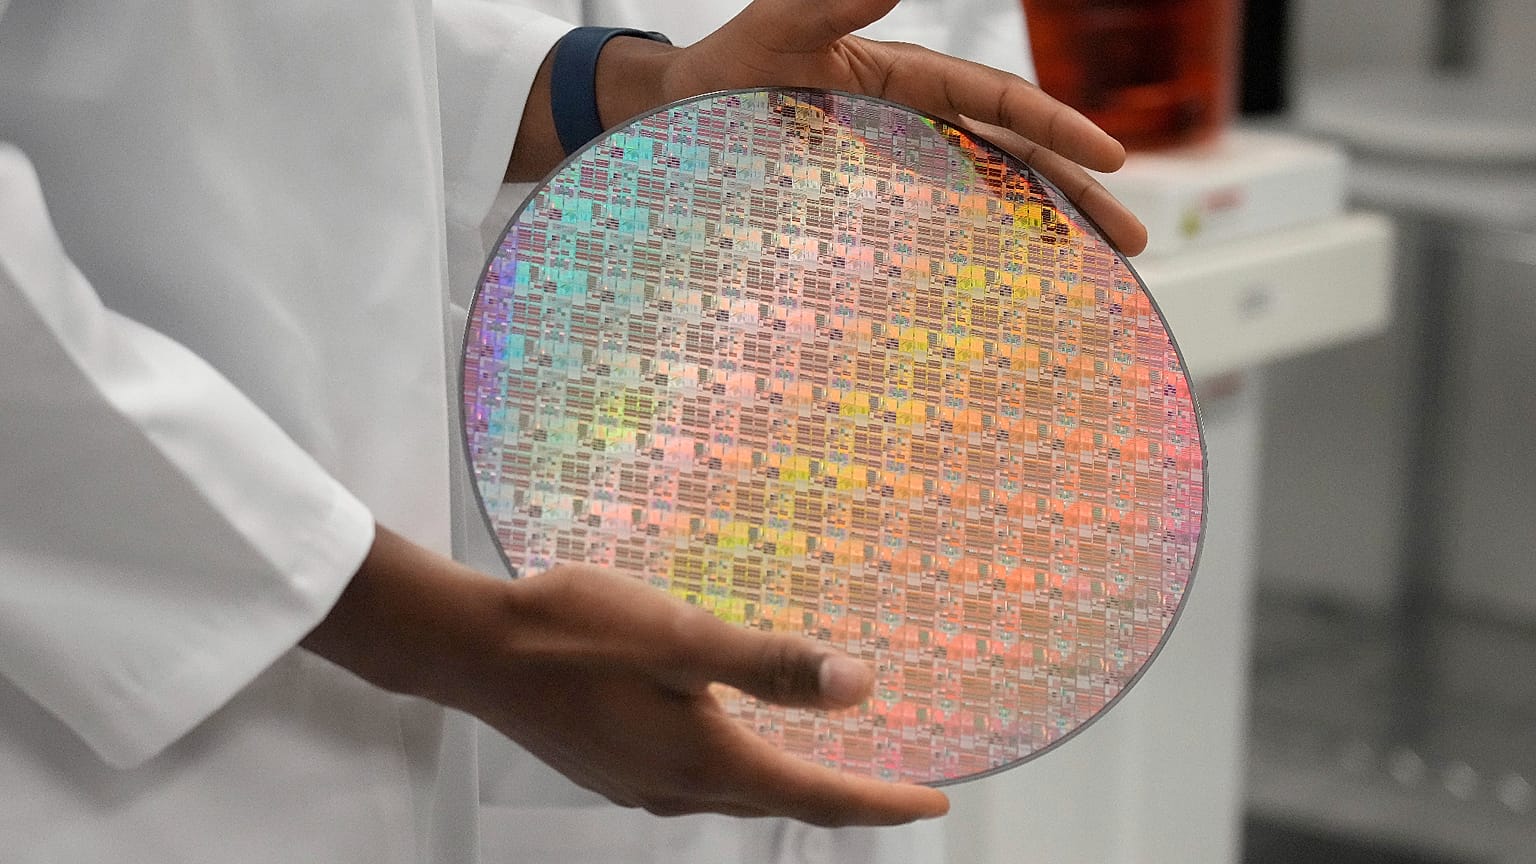
Η Soitec δεν κατασκευάζει τους επεξεργαστές που εκπαιδεύουν μοντέλα τεχνητής νοημοσύνης. Παράγει ειδικά επεξεργασμένα δισκία πυριτίου, πάνω στα οποία άλλες εταιρείες ημιαγωγών χτίζουν τα τσιπ τους.
Με έδρα τη Bernin, κοντά στη Γκρενόμπλ, η εταιρεία δημιουργήθηκε το 1992 ως απόσχιση από το γαλλικό ερευνητικό ινστιτούτο CEA-Leti.
Απασχολεί περισσότερους από 2.000 εργαζόμενους και διαθέτει πάνω από 4.700 πατέντες.
Στις αρχές του μήνα, η δημοσιογράφος του Euronews Valérie Gauriat επισκέφθηκε τις παραγωγικές εγκαταστάσεις της Soitec για τη σειρά Made in Europe.
Στους υπερκαθαρούς χώρους της, τα δισκία πυριτίου περνούν από δεκάδες στάδια παραγωγής, επιτρέποντας στην εταιρεία να χειρίζεται απίστευτα λεπτά στρώματα υλικού.
«Η δουλειά μας είναι να τρέχουμε πιο γρήγορα από τον ανταγωνισμό», δήλωσε στο Euronews ο Chief Technology Officer της εταιρείας, Christophe Maleville.
Αυτή η τεχνογνωσία γίνεται ολοένα πιο πολύτιμη, καθώς τα κέντρα δεδομένων τεχνητής νοημοσύνης πρέπει να μεταφέρουν τεράστιες ποσότητες πληροφοριών μεταξύ επεξεργαστών.
Η φωτονική σε πυρίτιο προσφέρει μια ταχύτερη και πιο ενεργειακά αποδοτική εναλλακτική στις παραδοσιακές συνδέσεις χαλκού, χρησιμοποιώντας φως αντί για ηλεκτρικά σήματα.
Η Soitec προμηθεύει τα εξειδικευμένα δισκία πυριτίου που χρησιμοποιούνται για την κατασκευή αυτών των οπτικών τσιπ, αποκτώντας κρίσιμο ρόλο στην αναπτυσσόμενη αγορά υποδομών τεχνητής νοημοσύνης.
Και πάντως, η Wall Street δεν ήταν η πρώτη που ανέδειξε αυτή την προοπτική.
Στις 11 Μαρτίου, ένας ψευδώνυμος λογαριασμός στην πλατφόρμα X με το όνομα Serenity, που τότε είχε περίπου 100.000 ακολούθους, ανακοίνωσε ότι είχε πάρει μεγάλη θέση στη Soitec, υποστηρίζοντας ότι η εταιρεία έχει σχεδόν μονοπώλιο στα δισκία πυριτίου για οπτικούς συνδέσμους τεχνητής νοημοσύνης και ότι η μετοχή μπορεί να τριπλασιαστεί μέσα σε δύο χρόνια.
Η μετοχή της Soitec εκτινάχθηκε 16% εκείνη την ημέρα και σχεδόν 30% σε δύο συνεδριάσεις, χωρίς καμία εταιρική ανακοίνωση που να εξηγεί το ράλι.
Γιατί η Bank of America βλέπει σχεδόν μονοπώλιο στη φωτονική για τεχνητή νοημοσύνη
«Εκτιμούμε ότι η Soitec κατέχει σήμερα περίπου 95% μερίδιο αγοράς στην προμήθεια Photonics-SOI wafers», ανέφεραν ο αναλυτής της Bank of America Oliver Wong και οι συνεργάτες του.
Αντίπαλοι, όπως η ταϊβανέζικη GlobalWafers, επιχειρούν να μπουν στην αγορά.
Ωστόσο, η τράπεζα εκτιμά ότι η τεχνολογική υπεροχή της Soitec και η εμπειρία δεκαετιών στην παραγωγή θα προστατεύσουν τη δεσπόζουσα θέση της.
Αυτό το πλεονέκτημα μπορεί να αποδειχθεί ολοένα πιο πολύτιμο, καθώς τα κέντρα δεδομένων τεχνητής νοημοσύνης μεγαλώνουν και χρειάζονται περισσότερες οπτικές συνδέσεις μεταξύ επεξεργαστών.
Η Bank of America υπολογίζει ότι η συνολική επιφάνεια δισκίων που απαιτείται για φωτονικά τσιπ θα αυξάνεται κατά περίπου 60% ετησίως την περίοδο 2026-2030.
Με άλλα λόγια, η ζήτηση για τα υλικά της Soitec θα μπορούσε να αυξάνεται πολύ ταχύτερα από τον ίδιο τον αριθμό των επεξεργαστών τεχνητής νοημοσύνης.
Οι πιο πρόσφατες προβλέψεις της εταιρείας ήδη δείχνουν σημαντική επιτάχυνση.
Τον Σεπτέμβριο, η Soitec προέβλεψε ότι τα έσοδα από τη φωτονική θα διαμορφωθούν στο 2,5 έως 3 φορές το επίπεδο της προηγούμενης χρονιάς, στη χρήση που λήγει τον Μάρτιο του 2027.
Προέβλεψε επίσης αύξηση περίπου 50% στα συνολικά έσοδα για το τρίμηνο του Σεπτεμβρίου.
Παράλληλα, η Soitec αναμένει να εξασφαλίσει πολυετείς συμφωνίες παραγωγικής ικανότητας με οκτώ από τους περίπου δέκα μεγαλύτερους πελάτες της στη φωτονική.
Αυτές οι συμφωνίες θα μπορούσαν να καταστήσουν τη μελλοντική ζήτηση πιο προβλέψιμη, στηρίζοντας επενδύσεις σε πρόσθετη παραγωγική δυναμικότητα.
Πώς η τεχνητή νοημοσύνη μπορεί να αναδιαμορφώσει την κερδοφορία της Soitec
Μέχρι πρόσφατα, η Soitec εξαρτιόταν σε μεγάλο βαθμό από τη βιομηχανία των smartphones, η οποία κάλυψε περίπου το ήμισυ των εσόδων της την προηγούμενη χρήση.
Όμως στο τρίμηνο του Ιουνίου, η ευρύτερη μονάδα Edge & Cloud AI δημιούργησε το 57% των πωλήσεων.
Η Bank of America αναμένει ότι αυτή η μεταμόρφωση θα επιταχυνθεί.
Προβλέπει ότι τα έσοδα από τη φωτονική θα αυξηθούν από 92 εκατ. ευρώ στη χρήση 2026 σε περίπου 680 εκατ. ευρώ στη χρήση 2029.
Αυτό θα αντιστοιχούσε σε σχεδόν το μισό των εκτιμώμενων ενοποιημένων εσόδων ύψους 1,43 δισ. ευρώ, από μόλις 16% την προηγούμενη χρήση.
Ακόμη σημαντικότερο, η κερδοφορία θα μπορούσε να αυξάνεται ακόμη ταχύτερα από τις πωλήσεις.
Η τράπεζα εκτιμά ότι τα φωτονικά δισκία διατηρούν περίπου 80 λεπτά από κάθε ευρώ πωλήσεων μετά το κόστος των πρώτων υλών, έναντι 56 λεπτών για τα υπόλοιπα προϊόντα της Soitec.
Καθώς η φωτονική γίνεται μεγαλύτερο τμήμα της δραστηριότητας, η Bank of America αναμένει ότι το μικτό περιθώριο κέρδους της εταιρείας θα ανέβει από 16% σε 44% έως τη χρήση 2029.
«Πιστεύουμε ότι το μικτό περιθώριο 16% της χρήσης 2026 σηματοδότησε το κατώτατο σημείο για τη Soitec», ανέφεραν ο Wong και οι συνεργάτες του.
Αυτή η αναμενόμενη ανάκαμψη στηρίζει την πρόβλεψή τους για κέρδη ανά μετοχή 10,62 ευρώ στη χρήση 2029, περίπου 71% πάνω από τη μέση εκτίμηση των αναλυτών του Visible Alpha.
Γιατί ένα ράλι σχεδόν 600% εξακολουθεί να κρύβει σημαντικούς κινδύνους
Η μεταμόρφωση της Soitec απέχει πολύ από το να έχει ολοκληρωθεί.
Τα ετήσια έσοδα μειώθηκαν κατά 34%, στα 592 εκατ. ευρώ, στη χρήση 2026, ενώ οι πωλήσεις στις κινητές επικοινωνίες βούτηξαν κατά 43%.
Η μονάδα smartphones συρρικνώθηκε κατά επιπλέον 10% στο τρίμηνο του Ιουνίου, καθώς οι πελάτες συνέχισαν να μειώνουν τα αποθέματά τους.
Η Bank of America αναμένει ότι η δραστηριότητα στα κινητά θα βρει το χαμηλότερο σημείο της μέσα στη φετινή χρήση, όμως μια ανάκαμψη δεν είναι εγγυημένη.
Η κάλυψη της αυξανόμενης ζήτησης για φωτονική θα απαιτήσει επίσης σημαντικές επενδύσεις.
Η τράπεζα περιμένει ότι η Soitec θα ανακοινώσει μέσα στους επόμενους μήνες επέκταση του εργοστασίου παραγωγής της στη Σιγκαπούρη, με πιθανό κόστος γύρω στα 700 εκατ. ευρώ.
Πρόκληση αποτελεί και η αποτίμηση.
Στα περίπου 154 ευρώ ανά μετοχή, η Soitec διαπραγματεύεται σχεδόν 96 φορές τα κέρδη που προβλέπει η Bank of America για τη χρήση που λήγει τον Μάρτιο του 2027.
Μια τόσο υψηλή αποτίμηση αφήνει τους επενδυτές εκτεθειμένους, αν οι δαπάνες για υποδομές τεχνητής νοημοσύνης επιβραδυνθούν ή αν ανταγωνιστικές τεχνολογίες κερδίσουν έδαφος.
Η Soitec θα δημοσιεύσει τα αποτελέσματα πρώτου εξαμήνου στις 18 Νοεμβρίου, προσφέροντας ένα ακόμη τεστ για τις φιλόδοξες προοπτικές ανάπτυξης.
Στις αρχές του 2026, οι επενδυτές είχαν στραμμένη την προσοχή τους στη συρρίκνωση των πωλήσεων smartphones και στη διαβρωμένη κερδοφορία.
Σήμερα, η Soitec αποτιμάται ολοένα και περισσότερο ως κρίσιμος προμηθευτής για τη διεθνή βιομηχανία τεχνητής νοημοσύνης.
Το ερώτημα είναι αν η δραστηριότητα στη φωτονική μπορεί να αναπτυχθεί αρκετά γρήγορα ώστε να δικαιολογήσει μια τιμή μετοχής που ίσως έχει ήδη προεξοφλήσει μια εξαιρετική μεταμόρφωση.
Το παρόν άρθρο έχει αποκλειστικά ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν συνιστά οικονομική ή επενδυτική συμβουλή, ούτε σύσταση για αγορά ή πώληση οποιουδήποτε χρηματοπιστωτικού μέσου. Οι αναγνώστες θα πρέπει να κάνουν τη δική τους έρευνα και να συμβουλεύονται έναν κατάλληλα εξειδικευμένο χρηματοοικονομικό σύμβουλο πριν λάβουν οποιαδήποτε επενδυτική απόφαση. Οι επενδύσεις ενέχουν κίνδυνο, συμπεριλαμβανομένης της πιθανής απώλειας κεφαλαίου. Οι αποδόσεις του παρελθόντος δεν αποτελούν ένδειξη μελλοντικών αποτελεσμάτων.