




Το αυξανόμενο κόστος δανεισμού και η αβεβαιότητα πιέζουν τα οικονομικά της Γαλλίας. Η Oxford Economics λέει ότι σοκ στα ομόλογα μπορεί να φέρει Γαλλία και Ιταλία σε ύφεση το 2027, χωρίς να προβλέπει κρίση χρέους.
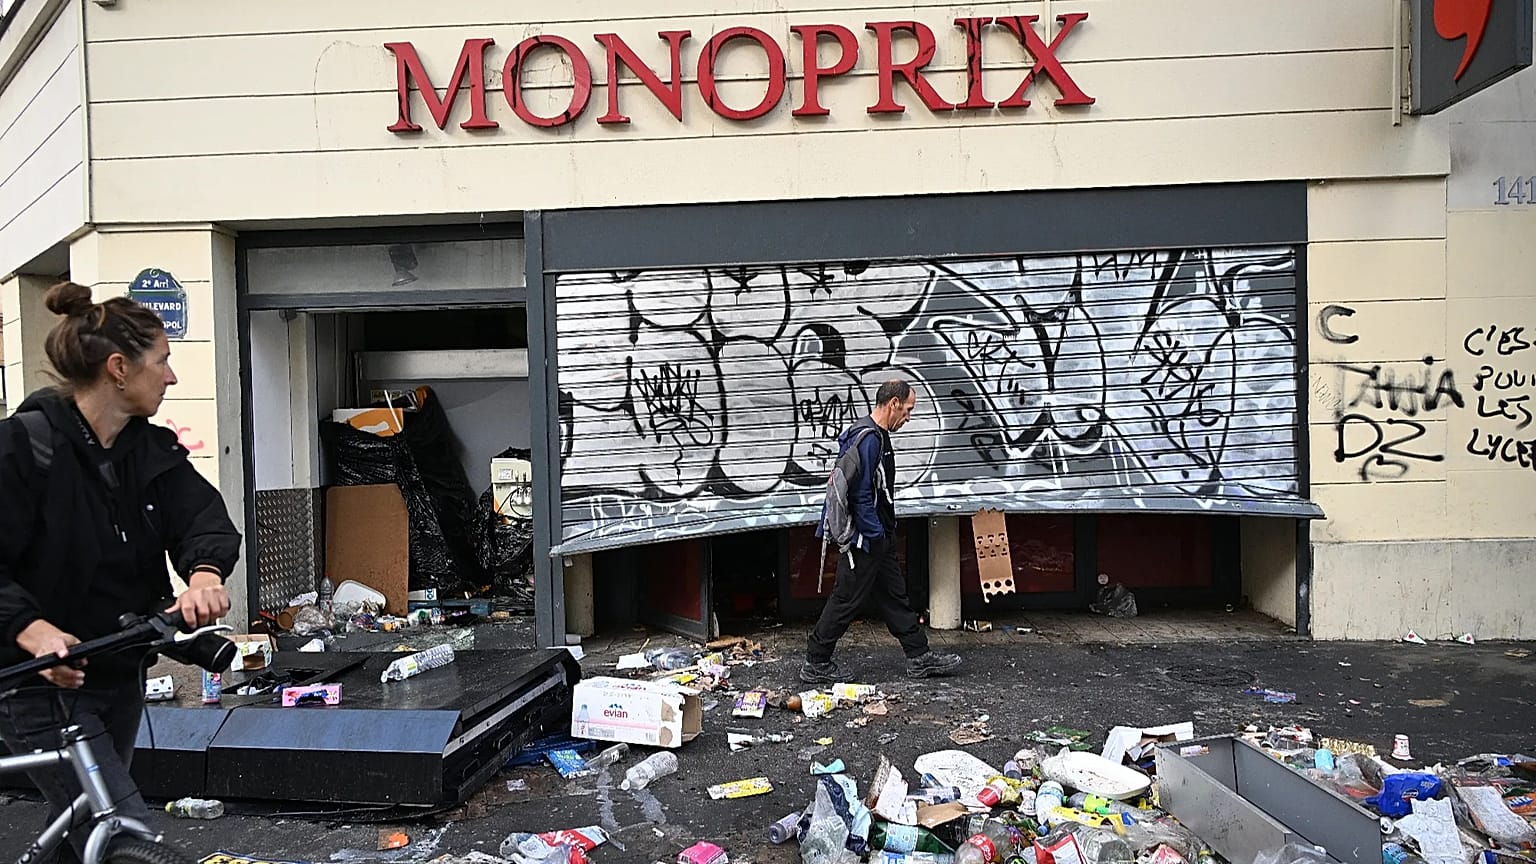
Η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης είδε τις αποδόσεις των ομολόγων της να αυξάνονται περαιτέρω τη Δευτέρα, μετά τις βίαιες διαδηλώσεις στους δρόμους της χώρας το Σαββατοκύριακο.
 ΔΙΑΦΉΜΙΣΗ
Η απόδοση του 10ετούς γαλλικού κρατικού ομολόγου κινήθηκε τη Δευτέρα γύρω στο 4,9%, κοντά στο υψηλότερο επίπεδο των τελευταίων άνω των δύο δεκαετιών, καθώς οι επενδυτές ζητούν υψηλότερο ασφάλιστρο για να διακρατούν γαλλικό χρέος. Οι διαδηλωτές ζητούν μέτρα απέναντι στο αυξανόμενο κόστος ζωής και την υποβάθμιση των δημόσιων υπηρεσιών, συμπεριλαμβανομένης της εκπαίδευσης.
Η αναταραχή προσθέτει πίεση στην κυβέρνηση, η οποία προσπαθεί να περάσει τον προϋπολογισμό του 2027 από μια βαθιά διχασμένη Εθνοσυνέλευση, τη lower house του γαλλικού κοινοβουλίου.
Η άμεση πρόκληση είναι να εγκριθεί ένας αξιόπιστος προϋπολογισμός που θα καθησυχάσει τους επενδυτές ενόψει των προεδρικών εκλογών της άνοιξης του 2027. Ωστόσο, η αποκατάσταση της εμπιστοσύνης θα εξαρτηθεί επίσης από το κατά πόσο η επόμενη κυβέρνηση θα μπορέσει να δεσμευθεί στη βελτίωση των δημόσιων οικονομικών σε βάθος χρόνου.
Τι τροφοδοτεί τις ανησυχίες των επενδυτών;
Η Γαλλία κουβαλά ένα από τα υψηλότερα επίπεδα δημόσιου χρέους στην ΕΕ, στο 119% του ΑΕΠ, σύμφωνα με την τελευταία μέτρηση της INSEE, της εθνικής στατιστικής υπηρεσίας. Σε αυτό προστίθεται η κυβερνητική πρόβλεψη για έλλειμμα 5,4% του ΑΕΠ το 2026. Το δημόσιο χρέος ανερχόταν σε 3,596 τρισ. ευρώ στα τέλη Ιουνίου 2026.
Το κόστος εξυπηρέτησης αυτού του χρέους αυξάνεται απότομα. Η κυβέρνηση προβλέπει ότι οι τόκοι για το δημόσιο χρέος θα φτάσουν τα 91 δισ. ευρώ το 2027, από 79,2 δισ. ευρώ φέτος, δηλαδή αύξηση σχεδόν 12 δισ. ευρώ.
Η επιταχυνόμενη inflation και η χαμηλή ανάπτυξη απειλούν να αποδυναμώσουν τα φορολογικά έσοδα και να αυξήσουν περαιτέρω το έλλειμμα και το χρέος.
Η τρέχουσα δημοσιονομική κατάσταση αφήνει επομένως ελάχιστα περιθώρια στην κυβέρνηση να ικανοποιήσει τα αιτήματα των διαδηλωτών με ένα ακόμη μεγάλο πακέτο δαπανών, ανάλογο με την προσέγγιση «ό,τι κι αν κοστίσει» του προέδρου Εμανουέλ Μακρόν όταν η πανδημία έπληξε τη χώρα.
Η κυβέρνηση δέχεται πιέσεις να μειώσει το έλλειμμα και να δεσμευθεί σε μόνιμες εξοικονομήσεις, ώστε να καθησυχάσει τα νεύρα στην αγορά ομολόγων. Αν το κόστος δανεισμού συνεχίσει να αυξάνεται, το χρέος της Γαλλίας μπορεί να γίνει ολοένα και δυσκολότερο να ελεγχθεί.
Μια κρίση που θα ξεφύγει από τον έλεγχο θα μπορούσε επίσης να πλήξει και άλλες μεγάλες οικονομίες της ευρωζώνης, όπως η Ιταλία.
Πώς τα προβλήματα χρέους της Γαλλίας μπορεί να πλήξουν την Ιταλία
Σε μοντέλο για τον αντίκτυπο αναταράξεων στην αγορά ομολόγων της Γαλλίας, με κάποια μετάδοση και σε άλλες χώρες της ευρωζώνης με υψηλό χρέος, η Oxford Economics διαπίστωσε ότι η Ιταλία θα ήταν ιδιαίτερα ευάλωτη, επειδή συνδυάζει χαμηλή ανάπτυξη, υψηλό χρέος και επενδύσεις που είναι ευαίσθητες σε πιο αυστηρές χρηματοπιστωτικές συνθήκες.
Ένας βασικός δείκτης των ανησυχιών των αγορών είναι η διαφορά ανάμεσα στην απόδοση του 10ετούς κρατικού ομολόγου μιας χώρας και του αντίστοιχου γερμανικού. Η τρέχουσα διαφορά – το επιπλέον κέρδος που ζητούν οι επενδυτές για να κατέχουν γαλλικό και όχι γερμανικό χρέος – έχει ανέβει γύρω στις 145 μονάδες βάσης (bps). Παραμένει πάντως λίγο κάτω από το υψηλότερο επίπεδο που καταγράφηκε νωρίτερα μέσα στον μήνα, το οποίο ήταν το μεγαλύτερο από την κρίση χρέους της ευρωζώνης το 2011–2012.
Η Oxford Economics περιγράφει ένα βασικό σενάριο και δύο αρνητικά. Στο βασικό σενάριο υποθέτει ότι η διαφορά απόδοσης της Γαλλίας θα παραμείνει κάτω από τις 200 μονάδες βάσης μέχρι τις προεδρικές εκλογές του Απριλίου 2027 και θα μειωθεί στη συνέχεια. Συνεχίζει να θεωρεί μια κρίση γαλλικού χρέους ως ένα απίθανο αλλά δυνητικά επιζήμιο ενδεχόμενο, και όχι ως το κεντρικό της σενάριο.
Τα δύο αρνητικά σενάρια συνδυάζουν υψηλότερο κόστος δανεισμού με πλήγμα στην επιχειρηματική και καταναλωτική εμπιστοσύνη. Στο μετριοπαθές σενάριο, η διαφορά απόδοσης της Γαλλίας διευρύνεται στις 250 μονάδες βάσης, από περίπου 140 μ.β. όταν δημοσιεύτηκε η έκθεση, στις 15 Οκτωβρίου. Στο δυσμενές σενάριο, φτάνει τις 400 μονάδες βάσης.
Η Γαλλία και η Ιταλία θα έμπαιναν σε ύφεση το 2027 στο δυσμενές σενάριο. Το Βέλγιο θα έβλεπε επίσης άνοδο του κόστους δανεισμού του, ενώ η Ισπανία, η Πορτογαλία και η Ελλάδα θα αντιμετώπιζαν υψηλότερες αποδόσεις ομολόγων αλλά μικρότερη οικονομική ζημιά, χωρίς καμία από τις τρεις οικονομίες να συρρικνώνεται.
Καθοριστικό είναι ότι η ευρωζώνη συνολικά θα απέφευγε την ύφεση ακόμη και σε αυτό το δυσμενές σενάριο.
Σύμφωνα με τον Andrew Kenningham, επικεφαλής οικονομολόγο για την Ευρώπη στην Capital Economics, μια διεύρυνση της διαφοράς απόδοσης της Γαλλίας στις 400 μονάδες βάσης είναι ένα «εύλογο αρνητικό σενάριο, (…) που θα ήταν συγκρίσιμο με τα spreads της Ιταλίας το 2012».
Ο Kenningham συμφώνησε ότι, σε αυτή την περίπτωση, θα ασκούνταν σίγουρα μεγάλη πίεση και σε άλλες οικονομίες με υψηλό χρέος, συμπεριλαμβανομένης της Ιταλίας.
«Ωστόσο, σε αντίθεση με τις αρχές της δεκαετίας του 2010, η ΕΚΤ θα βρισκόταν σε καλή θέση να στηρίξει χώρες πέρα από τη Γαλλία μέσω του Transmission Protection Instrument», είπε.
Με αυτό το εργαλείο, η ΕΚΤ μπορεί να αγοράζει κρατικά ομόλογα για να συμβάλει στη συγκράτηση του κόστους δανεισμού, εφόσον η χώρα πληροί ορισμένες προϋποθέσεις.
Ο Kenningham πρόσθεσε επίσης ότι οι κίνδυνοι για τον τραπεζικό τομέα και ο κίνδυνος κατάρρευσης της αγοράς ακινήτων είναι πολύ χαμηλότεροι από ό,τι στη δεκαετία του 2010.
«Άρα τα πράγματα θα μπορούσαν να γίνουν πολύ άσχημα, αλλά όχι όσο στη δεκαετία του 2010».
Σύμφωνα με την Oxford Economics, στο δυσμενές της σενάριο η απόδοση του 10ετούς ομολόγου της Γαλλίας θα έφτανε το 7% στο δεύτερο τρίμηνο του 2027, με το δημόσιο έλλειμμα να οδεύει προς επίπεδο άνω του 6% του ΑΕΠ. Η συμβουλευτική προειδοποιεί ότι αποδόσεις σε αυτά τα επίπεδα θα μπορούσαν να προκαλέσουν κρίση ρευστότητας.
Ωστόσο, οι προσδοκίες για παρέμβαση της ΕΚΤ υπέρ της Γαλλίας παραμένουν χαμηλές. Η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ δήλωσε την περασμένη εβδομάδα ότι τα μέσα για να ανακοπεί η άνοδος του κόστους δανεισμού της Γαλλίας «πρέπει πρώτα να αναζητηθούν στη Γαλλία», μέσω δημοσιονομικών μέτρων που θα καθησυχάσουν τους επενδυτές.
Τι μπορεί να κάνει η Γαλλία για να ξανακερδίσει την εμπιστοσύνη των επενδυτών
Κατά την Oxford Economics, τα μέτρα που χρειάζονται για να ηρεμήσουν οι αγορές θα μπορούσαν να περιλαμβάνουν σταδιακό περιορισμό των δαπανών σε βάθος ετών, συνοδευόμενο από σαφείς νομοθετικές δεσμεύσεις, ιδίως για το όριο συνταξιοδότησης.
Ωστόσο, η συμβουλευτική προειδοποιεί ότι «η σημερινή κυβέρνηση μειοψηφίας δεν θα μπορέσει να δεσμευθεί με αξιοπιστία σε μια παρατεταμένη δημοσιονομική προσαρμογή ώστε να κατευνάσει τις αγορές». Μεγάλο μέρος της ευθύνης για την εφαρμογή τυχόν επώδυνων μέτρων θα μπορούσε επομένως να πέσει στην επόμενη κυβέρνηση.
Στο μεταξύ, ο Kenningham είπε ότι οι επενδυτές αναμένουν από την κυβέρνηση να εγκρίνει έναν προϋπολογισμό που θα μειώνει το έλλειμμα της επόμενης χρονιάς γύρω στο 5% του ΑΕΠ, «οπότε οτιδήποτε λιγότερο από αυτό θα μπορούσε να οδηγήσει σε περαιτέρω απώλεια εμπιστοσύνης στην αγορά γαλλικών ομολόγων».
Ενόψει των προεδρικών εκλογών της επόμενης άνοιξης, η ακροδεξιά ηγέτις Μαρίν Λεπέν προηγείται στις δημοσκοπήσεις. Σε συνέντευξή της στους Financial Times την περασμένη εβδομάδα, υποσχέθηκε: «μαζικές μειώσεις των δημόσιων δαπανών, ενώ θα αναζωογονείται η οικονομία».
Παρουσίασε το «αντι-προϋπολογισμό» της στις 6 Οκτωβρίου, στοχεύοντας σε καθαρές εξοικονομήσεις 140 δισ. ευρώ μέχρι το 2032 σε σχέση με το 2026, σε έλλειμμα κάτω από το 3% του ΑΕΠ μέχρι το 2030 και σε έναν συνταγματικό κανόνα για τον προϋπολογισμό. Το κόμμα της προτείνει περικοπές στις διοικητικές δαπάνες και τις δαπάνες κοινωνικής ασφάλισης, στις δαπάνες που σχετίζονται με τη μετανάστευση και στη συμβολή της Γαλλίας στην ΕΕ.
Ωστόσο, οικονομολόγοι αμφισβήτησαν τα μεγέθη. Ο Mathieu Plane, αναπληρωτής διευθυντής ανάλυσης και προβλέψεων στο Γαλλικό Παρατηρητήριο Οικονομικών Συγκυριών (OFCE), δήλωσε στη Le Monde ότι πάνω από 80 δισ. ευρώ από τις προτεινόμενες εξοικονομήσεις ήταν αμφίβολα, ασαφώς ορισμένα και δύσκολα στην εφαρμογή.
Στο μεταξύ, η Γαλλία αντιμετωπίζει τον κίνδυνο ενός φαύλου κύκλου, όπου το υψηλότερο κόστος δανεισμού θα αναγκάζει σε νέες περικοπές δαπανών ή αυξήσεις φόρων, αποδυναμώνοντας την ανάπτυξη και καθιστώντας πιο δύσκολο τον έλεγχο του χρέους.
«Η Γαλλία οδεύει προς μια κρίση χρέους εδώ και πολλά χρόνια και αυτή η στιγμή πλέον πλησιάζει», κατέληξε ο Kenningham.