





Η Ευρωπαϊκή Κεντρική Τράπεζα αναμένεται να διατηρήσει τα επιτόκια, καθώς η πώληση γαλλικών ομολόγων σφίγγει τον δανεισμό στην ευρωζώνη, ενώ η Κριστίν Λαγκάρντ τονίζει ότι τα πρώτα βήματα για το γαλλικό χρέος πρέπει να έρθουν από το Παρίσι, όχι από τη Φρανκφούρτη.
Όταν η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) συνεδριάσει την ερχόμενη Πέμπτη, εκτιμάται ευρέως ότι θα διατηρήσει αμετάβλητα τα επιτόκια, εν μέρει επειδή η άνοδος των αποδόσεων των κρατικών ομολόγων ήδη αυξάνει το κόστος δανεισμού σε όλη την ευρωζώνη.
 ΔΙΑΦΉΜΙΣΗ
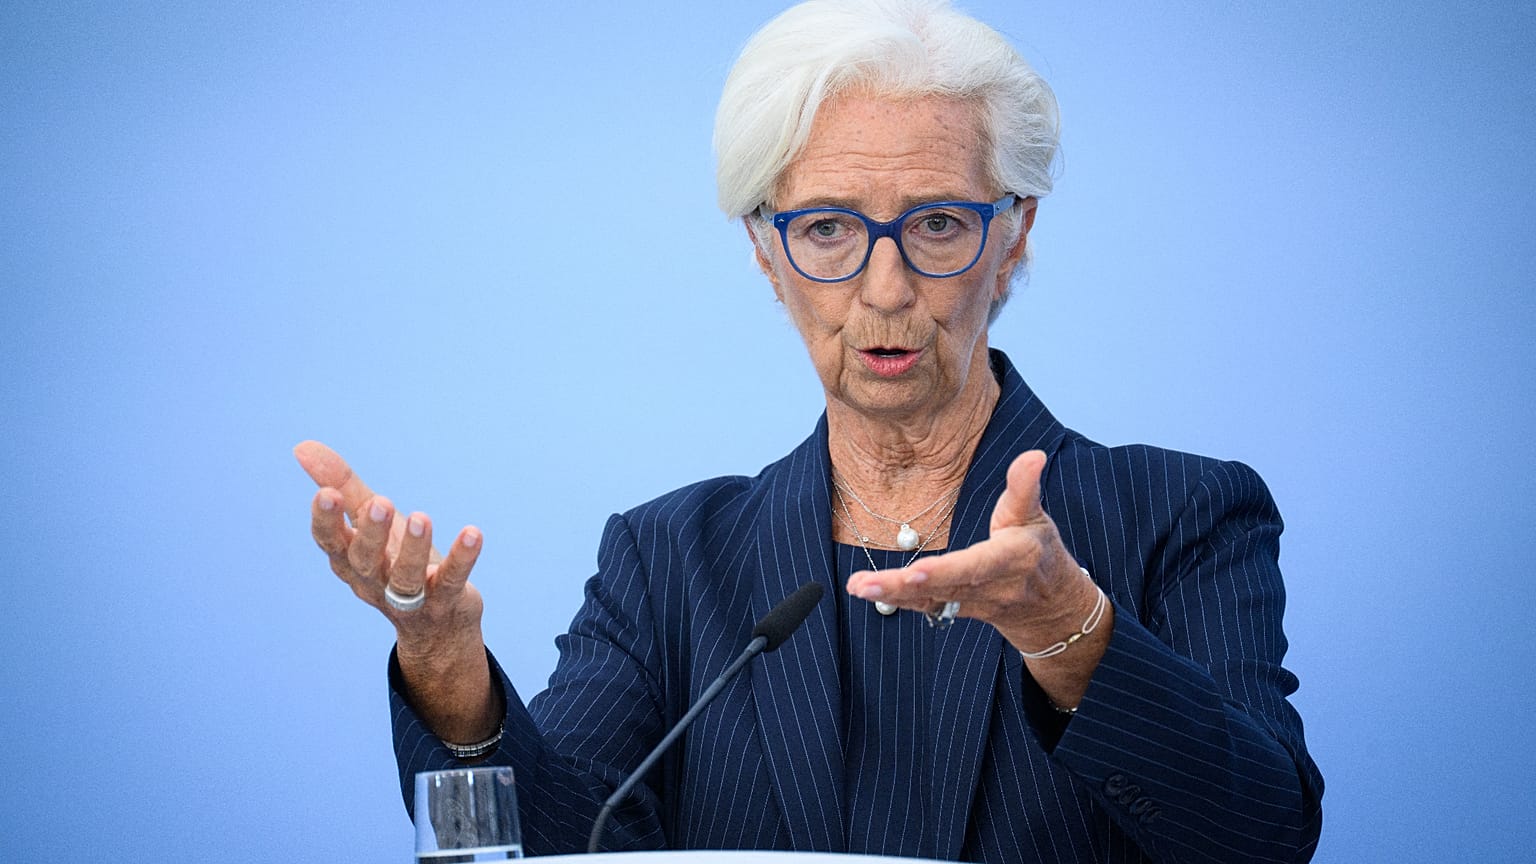
Η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ έχει ψαλιδίσει τις ελπίδες για διάσωση, δηλώνοντας ότι η λύση στα προβλήματα χρέους της Γαλλίας βρίσκεται στο εσωτερικό της χώρας.
Η απόδοση του γαλλικού 10ετούς κρατικού ομολόγου διαπραγματεύθηκε πάνω από 5% την Παρασκευή, αφού είχε φτάσει σε αυτό το επίπεδο την Τετάρτη για πρώτη φορά από το 2002. Η διαφορά έναντι των γερμανικών 10ετών, που θεωρούνται το ασφαλέστερο χρέος της ευρωζώνης, ξεπέρασε τις 170 μονάδες βάσης.
Την ίδια ώρα, η απόδοση του 30ετούς ήταν στο 5,5%, με το περιθώριο έναντι των αντίστοιχων γερμανικών ομολόγων να διαμορφώνεται ακόμη υψηλότερα, στις 184 μονάδες βάσης.
Την Πέμπτη, το κόστος των πενταετών συμβολαίων ασφάλισης πιστωτικού κινδύνου (credit default swaps) της Γαλλίας, δηλαδή των συμβάσεων που προστατεύουν τους επενδυτές από ενδεχόμενη χρεοκοπία του κράτους, ανέβηκε επίσης πάνω από τις 100 μονάδες βάσης για πρώτη φορά από τον Οκτώβριο του 2012, όταν η ευρωζώνη βρισκόταν στη δίνη της κρίσης κρατικού χρέους.
Οι βουλευτές παραμένουν διχασμένοι για τον προϋπολογισμό της επόμενης χρονιάς, ο οποίος προβλέπει περικοπές δαπανών 43 δισ. ευρώ και πρόσθετα μέτρα αύξησης εσόδων, τα οποία η κυβέρνηση δεν διαθέτει πλειοψηφία για να περάσει.
Παρά τις πρόσφατες αναταράξεις στις αγορές, ο οίκος αξιολόγησης Moody’s διατήρησε το βράδυ της Παρασκευής την πιστοληπτική βαθμίδα Aa3 για τη Γαλλία, αν και με αρνητική προοπτική. Η S&P και η Fitch βαθμολογούν τη χώρα ένα σκαλί χαμηλότερα.
Στην ανησυχία των επενδυτών προστίθεται και η κοινωνική αναταραχή.
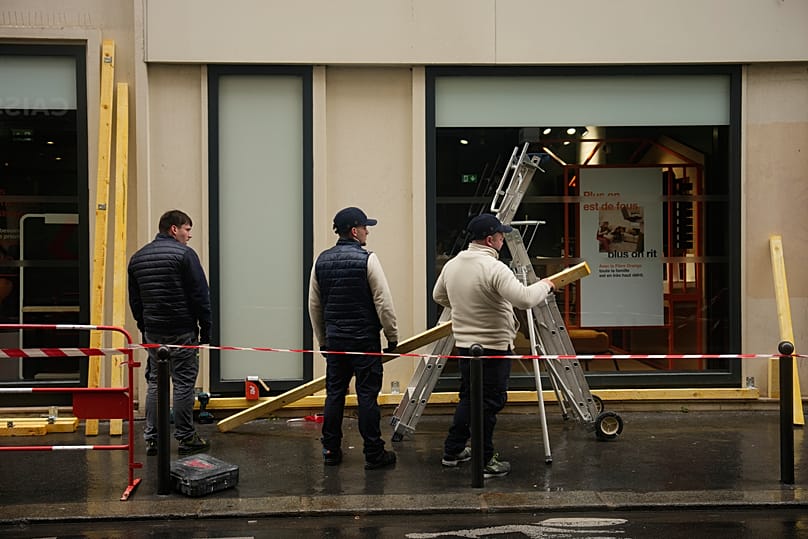
Νέες διαδηλώσεις αναμένονται το Σαββατοκύριακο, και ο αστυνομικός διοικητής του Παρισιού, Πατρίς Φορ, συνέστησε με επιστολή του στους επαγγελματίες να προσλάβουν ιδιωτική ασφάλεια.
Τα γαλλικά συνδικάτα, ομόφωνα απογοητευμένα μετά τη συνάντηση με τον πρωθυπουργό Σεμπαστιέν Λεκορνού την Τετάρτη, κάλεσαν σε μαζική κινητοποίηση στις 5 Νοεμβρίου.
Η Σοφί Μπινέ, επικεφαλής της CGT, ενός από τα μεγαλύτερα συνδικάτα της Γαλλίας, κάλεσε τους εργαζομένους να «γενικεύσουν την απεργία».
Τα ομόλογα κάνουν τη δουλειά της ΕΚΤ
Τα επιχειρήματα υπέρ μιας νέας αύξησης επιτοκίων παραμένουν.
Η ΕΚΤ έχει αυξήσει τα επιτόκια δύο φορές φέτος, ανεβάζοντας το επιτόκιο καταθέσεων στο 2,5%, ενώ ο πληθωρισμός στην ευρωζώνη εκτινάχθηκε στο 3,8% τον Σεπτέμβριο, κυρίως λόγω των τιμών της ενέργειας.
Ωστόσο, οι αποδόσεις των γερμανικών ομολόγων έχουν ανέβει τόσο πολύ από τον Σεπτέμβριο ώστε η επίδρασή τους στην ανάπτυξη και τον πληθωρισμό αντιστοιχεί περίπου σε αύξηση επιτοκίων κατά 25 μονάδες βάσης, εκτίμησε ο Κάρστεν Μπρζέσκι, επικεφαλής μακροοικονομικής ανάλυσης σε παγκόσμιο επίπεδο στην ολλανδική τράπεζα ING, σε σημείωμα προς επενδυτές την Πέμπτη.
«Για τη Γαλλία, είναι πιο κοντά σε αύξηση κατά 50 μονάδες βάσης», έγραψε ο Μπρζέσκι, προσθέτοντας ότι «η αγορά ομολόγων έχει αναλάβει τη δουλειά της ΕΚΤ».
Ο Μπρζέσκι αναμένει ότι η ΕΚΤ θα περιμένει τις νέες προβλέψεις των υπηρεσιών της τον Δεκέμβριο προτού αποφασίσει για την επόμενη αύξηση.
Η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ είπε στο Ευρωπαϊκό Κοινοβούλιο στις 28 Σεπτεμβρίου ότι τα μακροπρόθεσμα επιτόκια «έχουν αυξηθεί αισθητά, κάτι που θα επιβραδύνει την ανάπτυξη».
Μπορεί η ΕΚΤ να παρέμβει;
Στελέχη της ΕΚΤ έχουν υποβαθμίσει το ενδεχόμενο παρέμβασης για να μειωθεί το κόστος δανεισμού της Γαλλίας, χωρίς όμως να το αποκλείουν πλήρως.
Η κεντρική τράπεζα είχε αγοράσει κρατικά ομόλογα κατά τη διάρκεια της κρίσης χρέους της ευρωζώνης, προκειμένου να σταθεροποιήσει τις αγορές και να διασφαλίσει ότι οι αποφάσεις της για τα επιτόκια μεταδίδονται στην οικονομία.
Μιλώντας στο περιθώριο των ετήσιων συνόδων του Διεθνούς Νομισματικού Ταμείου και της Παγκόσμιας Τράπεζας στην Μπανγκόκ την περασμένη εβδομάδα, η Λαγκάρντ ανέφερε ότι «υπάρχουν ιδιαίτερες συνθήκες που οδηγούν στο να επηρεάζονται ορισμένες χώρες περισσότερο, με τη Γαλλία να αποτελεί χαρακτηριστικό παράδειγμα».
«Η βασική και πρώτη λύση βρίσκεται εντός της Γαλλίας. Και έχει να κάνει με τις δημοσιονομικές πολιτικές», πρόσθεσε η πρόεδρος της ΕΚΤ.
Ο διοικητής της Banque de France Εμανουέλ Μουλέν πήγε ακόμη παραπέρα την περασμένη Παρασκευή, λέγοντας ότι οι προϋποθέσεις για παρέμβαση της ΕΚΤ δεν πληρούνται επί του παρόντος, καθώς δεν υπάρχει χρηματοπιστωτικός κατακερματισμός στην ευρωζώνη.
Ωστόσο, και οι δύο μίλησαν προτού το κόστος δανεισμού της Γαλλίας στη δεκαετία υπερβεί το 5%.
Αν η ΕΚΤ αποφασίσει να παρέμβει στην αγορά γαλλικών ομολόγων, μία επιλογή θα μπορούσε να είναι το εργαλείο Transmission Protection Instrument (TPI), που δημιουργήθηκε το 2022 και δεν έχει χρησιμοποιηθεί ποτέ.
Το TPI επιτρέπει στην ΕΚΤ να αγοράζει το χρέος χωρών των οποίων το κόστος δανεισμού αυξάνεται με τρόπο που η ίδια κρίνει αδικαιολόγητο από τα οικονομικά τους θεμελιώδη και που απειλεί τη μετάδοση της νομισματικής πολιτικής σε όλη την ευρωζώνη.
Για να είναι μια χώρα επιλέξιμη, πρέπει να πληροί μια σειρά κριτηρίων, μεταξύ των οποίων η τήρηση των δημοσιονομικών κανόνων της ΕΕ και η διατήρηση του χρέους σε βιώσιμη τροχιά.
Η Γαλλία φέρει λόγο χρέους προς ΑΕΠ 119,1%, ενώ οι τρέχουσες διαπραγματεύσεις για τον προϋπολογισμό δεν αφήνουν πολλές προοπτικές για ταχεία μείωση του ελλείμματος, που είναι απαραίτητη ώστε το χρέος να γίνει βιώσιμο.
Παράλληλα, η κυβέρνηση αναμένει ότι οι δαπάνες εξυπηρέτησης του χρέους θα αυξηθούν πάνω από 10 δισ. ευρώ το 2027 σε σχέση με φέτος.
«Ο πήχης για την ενεργοποίηση του προγράμματος αγορών ομολόγων της ΕΚΤ παραμένει ψηλά», έγραψε ο Μπρζέσκι σε ξεχωριστό σημείωμα προς επενδυτές την περασμένη εβδομάδα.
Πρόσθεσε ότι, στην περίπτωση της Γαλλίας, αυτό θα σήμαινε τουλάχιστον την έγκριση του πλήρους προϋπολογισμού της. Μια υπερβολικά πρόωρη κίνηση θα μπορούσε να «ερμηνευθεί ως νομισματική χρηματοδότηση του χρέους μιας χώρας που δεν είναι πρόθυμη να τηρήσει τους κανόνες», προειδοποίησε.
Το άλλο έκτακτο εργαλείο της ΕΚΤ, οι Outright Monetary Transactions (OMT), δημιουργήθηκε το 2012, στο αποκορύφωμα της κρίσης χρέους της ευρωζώνης, για να επιτρέψει απεριόριστες αγορές βραχυπρόθεσμων ομολόγων μιας χώρας που αντιμετωπίζει δυσκολίες.
Ωστόσο, είναι διαθέσιμο μόνο σε κυβερνήσεις που προηγουμένως εντάσσονται σε πρόγραμμα διάσωσης από το ταμείο διάσωσης της ευρωζώνης, τον European Stability Mechanism (ESM).
Αντί γι’ αυτό, ο Μπρζέσκι εκτιμά ότι η ΕΚΤ θα σταματήσει διακριτικά τη μείωση του χαρτοφυλακίου ομολόγων της, επανεπενδύοντας με ευελιξία τα ομόλογα που λήγουν, όπως έκανε στη διάρκεια της πανδημίας COVID-19.
Αν η αναταραχή επεκταθεί και σε άλλες αγορές ομολόγων της ευρωζώνης, ο Μπρζέσκι θεωρεί το TPI έσχατο μέσο. Αν η Γαλλία συνεχίσει να υπολείπεται των δημοσιονομικών κανόνων της ΕΕ, «η ΕΚΤ θα μπορούσε ακόμη και να εξετάσει την αγορά ομολόγων σχεδόν όλων των χωρών της ευρωζώνης, εκτός από τη Γαλλία», είπε.
Προς το παρόν, ο Μπρζέσκι χαρακτηρίζει τη συνεδρίαση για τα επιτόκια της επόμενης εβδομάδας «άνευ γεγονότων ως προς τις αποφάσεις, αλλά σαφώς όχι ως προς τις δηλώσεις».