









Το Ευρωσύστημα εγκαινίασε το Pontes, πλατφόρμα για διακανονισμό συναλλαγών σε tokenized στοιχεία με κεντρικό τραπεζικό χρήμα
Οι κεντρικές τράπεζες της Ευρώπης διαθέτουν πλέον μια λειτουργική γέφυρα προς τις ψηφιοποιημένες αγορές.
 ΔΙΑΦΉΜΙΣΗ
Το σύστημα Pontes, που τέθηκε σε λειτουργία τη Δευτέρα, επιτρέπει οι χονδρικές συναλλαγές σε τοκοποιημένα/ψηφιοποιημένα περιουσιακά στοιχεία (tokenized assets) – μετοχές, ομόλογα και άλλα μέσα που καταγράφονται ως ψηφιακά tokens σε κατανεμημένα μητρώα – να διακανονίζονται στην ασφαλέστερη δυνατή μορφή χρήματος: στα ίδια τα αποθεματικά που τηρούνται στην κεντρική τράπεζα.
Αυτό έχει σημασία, καθώς η έλλειψη ενός περιουσιακού στοιχείου για διακανονισμό χωρίς κίνδυνο ήταν ένας από τους βασικούς παράγοντες που φρέναραν την τεχνολογία blockchain. Χωρίς τέτοιο μέσο, οι συναλλαγές σε ψηφιοποιημένα assets συνήθως διακανονίζονταν σε χρήμα εμπορικών τραπεζών ή σε stablecoins, με πιστωτικό κίνδυνο που οι μεγάλες θεσμικές οντότητες είναι απρόθυμες να αποδεχτούν.
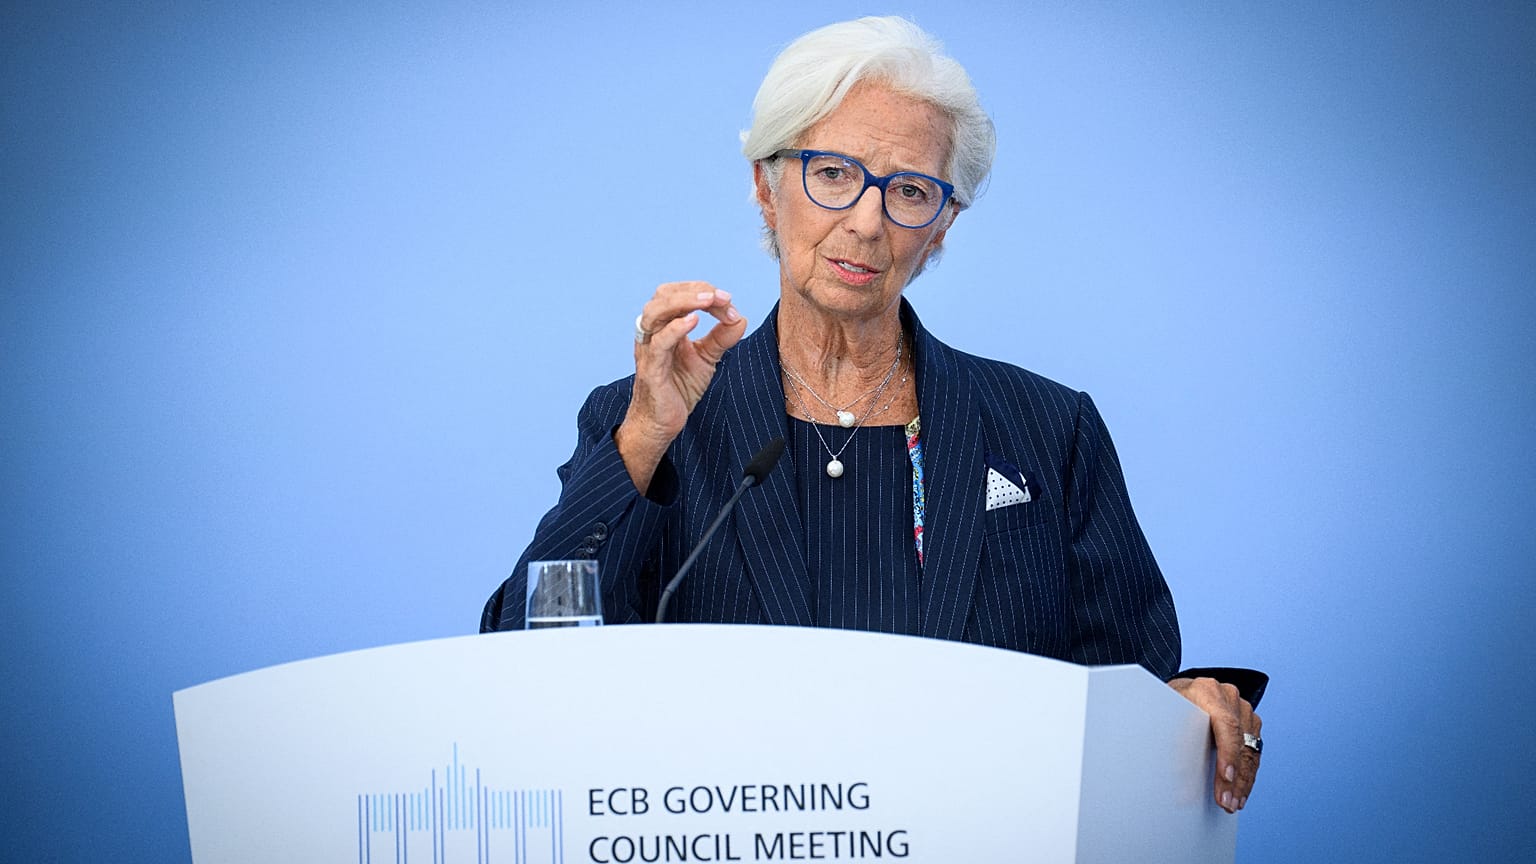
«Το Ευρωσύστημα εργάζεται για να καταστεί η ευρωπαϊκή χρηματοπιστωτική αγορά στην ψηφιακή εποχή πιο ολοκληρωμένη, πιο καινοτόμος και πιο ανθεκτική», δήλωσε η πρόεδρος της ΕΚΤ Christine Lagarde.
Δεκατρείς θεσμικοί φορείς έχουν ολοκληρώσει τη διαδικασία ένταξης και είναι έτοιμοι να χρησιμοποιήσουν άμεσα το σύστημα, μεταξύ των οποίων οι Deutsche Bank, Santander, Société Générale, KfW και η European Investment Bank, καθώς και τέσσερις φορείς λειτουργίας μητρώων, ανάμεσά τους η Clearstream.
Η ίδια η ΕΚΤ σκοπεύει επίσης να γίνει χρήστης του συστήματος.
Σε ξεχωριστή ανακοίνωση, ανέφερε ότι έχει ξεκινήσει προπαρασκευαστικές εργασίες ώστε να επενδύσει ένα μικρό μέρος των ιδίων κεφαλαίων της σε ψηφιοποιημένα χρεόγραφα, με τις αγορές να διακανονίζονται μέσω του Pontes.
Αρχικά, το ενδιαφέρον θα στραφεί σε χρέος εκφρασμένο σε ευρώ, που εκδίδεται από κυβερνήσεις της ζώνης του ευρώ, περιφερειακές αρχές, οργανισμούς και ευρωπαϊκούς υπερεθνικούς θεσμούς.
Το χαρτοφυλάκιο ιδίων κεφαλαίων βρίσκεται εκτός πλαισίου νομισματικής πολιτικής και αποφέρει έσοδα για την κάλυψη των λειτουργικών δαπανών της τράπεζας. Δεν προσδιορίστηκε το ύψος της επένδυσης, και το Εκτελεστικό Συμβούλιο θα αποφασίσει τον χρόνο υλοποίησης όταν ολοκληρωθεί η προπαρασκευή.
«Το Pontes φέρνει τις ψηφιοποιημένες αγορές ένα ακόμη βήμα πιο κοντά στον πυρήνα της χρηματοπιστωτικής υποδομής της ζώνης του ευρώ», δήλωσε ο Richard Baker, ιδρυτής και διευθύνων σύμβουλος της Tokenovate, που αναπτύσσει τεχνολογία για να βοηθήσει χρηματοπιστωτικούς οργανισμούς να αυτοματοποιήσουν τις μετασυναλλακτικές διαδικασίες, τη διαχείριση εξασφαλίσεων και τον διακανονισμό ψηφιοποιημένων συναλλαγών.
Ο Baker σημείωσε ότι η υπηρεσία θα λειτουργεί αρχικά εντός του υφιστάμενου ωραρίου των αγορών, αλλά ότι «η μακροπρόθεσμη ευκαιρία είναι να υποστηριχθεί πιο συνεχής, δυνητικά 24/7, διακανονισμός».
Σε αυτό το πεδίο η Ευρώπη προσπαθεί να καλύψει το χαμένο έδαφος.
Οι αγορές στις Ηνωμένες Πολιτείες έχουν κινηθεί ταχύτερα, καθώς το New York Stock Exchange δημιουργεί μια πλατφόρμα βασισμένη σε blockchain για διαπραγμάτευση ψηφιοποιημένων μετοχών και αμοιβαίων κεφαλαίων όλο το εικοσιτετράωρο, ενώ η BlackRock διαχειρίζεται ψηφιοποιημένα fund χρηματαγοράς από το 2024.
Το ίδιο το Pontes αναμένεται να φτάσει σε πλήρεις λειτουργικές δυνατότητες, με διευρυμένο ωράριο και ενισχυμένες λειτουργίες, έως το 2028.
Οι δύο πλευρές ακολουθούν επίσης διαφορετικές διαδρομές.
Η Ουάσινγκτον, επί προεδρίας Τραμπ, εγκατέλειψε τα σχέδια για ένα ψηφιακό νόμισμα της Federal Reserve και στήριξε αντί γι’ αυτό ιδιωτικά εκδιδόμενα stablecoins. Αντίθετα, η Φρανκφούρτη ποντάρει ότι το δημόσιο χρήμα της κεντρικής τράπεζας πρέπει να βρίσκεται στο επίκεντρο.
Πού βρίσκεται το ψηφιακό ευρώ
Το Pontes απευθύνεται σε τράπεζες και αγορές, όχι σε καταναλωτές. Το αντίστοιχο για το λιανικό επίπεδο, το ψηφιακό ευρώ, θα επέτρεπε στο κοινό να πραγματοποιεί καθημερινές πληρωμές απευθείας σε χρήμα κεντρικής τράπεζας.
Αυτό το εγχείρημα απέχει περισσότερο από την υλοποίηση.
Η οικονομική επιτροπή του Ευρωπαϊκού Κοινοβουλίου ενέκρινε τη θέση της τον Ιούνιο, ανοίγοντας τον δρόμο για διαπραγματεύσεις με τα κράτη μέλη, και η οριστική νομοθεσία στοχεύεται για το τέλος του έτους.
Αν αυτό το χρονοδιάγραμμα επιβεβαιωθεί, ένα πιλοτικό πρόγραμμα με τη συμμετοχή 36 παρόχων πληρωμών θα ξεκινήσει τον Σεπτέμβριο του 2027, με την πρώτη έκδοση να είναι δυνατή το 2029.