


Η Γαλλία δεν έχει καταγράψει ανάπτυξη από την αρχή του έτους και το ΑΕΠ μειώθηκε κατά 0,1 % μεταξύ Ιουλίου και Σεπτεμβρίου. Η κυβέρνηση πιέζει τις πολιτικές δυνάμεις να υιοθετήσουν τον προϋπολογισμό 2027, ενώ η ικανότητα της χώρας να καθησυχάζει τις αγορές αμφισβητείται. Ανάλυση.
Αρνητική επίδοση. Κατά 0,1 % υποχώρησε το γαλλικό ακαθάριστο εγχώριο προϊόν στο τρίτο τρίμηνο, όπως ανακοίνωσε (πηγή στα Γαλλικά) την Παρασκευή το Εθνικό Ινστιτούτο Στατιστικής και Οικονομικών Μελετών (Institut national de la statistique et des études économiques - Insee), έπειτα από στασιμότητα στο δεύτερο τρίμηνο και πτώση 0,2 % στο πρώτο.
 ΔΙΑΦΉΜΙΣΗ
Νέο πλήγμα για την κυβέρνηση, καθώς τα επιτόκια δανεισμού της Γαλλίας ξεπέρασαν το 5 % στις χρηματοπιστωτικές αγορές την περασμένη εβδομάδα και το κοινωνικό κλίμα παραμένει εκρηκτικό, παραμονή μιας νέας ημέρας πανεθνικής κινητοποίησης κατά της ακρίβειας και σε στήριξη των διεκδικήσεων της νεολαίας.
Την ώρα που η κατανάλωση των νοικοκυριών επιταχύνεται (+0,4 %), η πτώση της παραγωγής αποτελεί μία από τις κύριες αιτίες της συρρίκνωσης του γαλλικού ΑΕΠ. Ιδιαίτερα έντονη είναι η μείωση στα υλικά μεταφορών (-3,5 %), επιβαρυμένα από την αεροναυπηγική (-4,5 %) και την αυτοκινητοβιομηχανία (-1,5 %). Η δραστηριότητα μειώνεται επίσης στον αγροδιατροφικό τομέα (-1,5 %), που υφίσταται τις επιπτώσεις των κακών θερινών συγκομιδών.
Η πτώση αυτή φέρνει ουσιαστικά τη δεύτερη οικονομία της ευρωζώνης στα πρόθυρα της ύφεσης. Την ίδια στιγμή, ο πληθωρισμός επιταχύνθηκε και έφθασε το 3,4 % σε ετήσια βάση τον Οκτώβριο, έναντι 3,1 % τον Σεπτέμβριο. Πρόκειται για το υψηλότερο επίπεδο από τον Ιανουάριο 2024, σύμφωνα με την Insee.
Τα απογοητευτικά στοιχεία δεν αποτελούν έκπληξη για τους ειδικούς, σε ένα ιδιαίτερα δυσμενές μακροοικονομικό περιβάλλον. «Η Γαλλία είναι πολύ πιθανό να γνωρίσει τεχνική ύφεση κατά τη διάρκεια των επόμενων τριμήνων», εκτιμά μιλώντας στο Euronews ο επικεφαλής στρατηγικής για την Ευρώπη στη BCA Research, Ζερεμί Πελοζό.
«Το σενάριο αυτό ήταν ήδη ορατό πριν από τις πρόσφατες δημοσιονομικές αναταράξεις και την κατάρρευση της αγοράς ομολόγων», προσθέτει.
«Θα πάμε στον τοίχο»
Η κυβέρνηση δέχεται το πλήγμα και επιμένει στην ανάγκη να εγκριθεί εγκαίρως ο προϋπολογισμός του 2027, σε ένα Κοινοβούλιο χωρίς πλειοψηφία.
Καλεσμένος στο πλατό του Franceinfo, ο υπουργός Οικονομίας και Οικονομικών Ρολάν Λεσκίρ περιέγραψε τη γαλλική οικονομία ως «σταματημένη». Προειδοποίησε επίσης ότι η χώρα «θα πάει στον τοίχο» αν δεν εγκριθεί ο προϋπολογισμός «εξυγίανσης».
Σε περίπτωση αποτυχίας των κοινοβουλευτικών συζητήσεων, η κυβέρνηση δεν αποκλείει να προσφύγει στο άρθρο 49.3 του Συντάγματος, που επιτρέπει την έγκριση ενός κειμένου χωρίς ψηφοφορία, εκτός αν εγκριθεί πρόταση δυσπιστίας. Μια άλλη δυνατότητα είναι η προσφυγή στα διατάγματα, διαδικασία που δεν έχει χρησιμοποιηθεί ποτέ για την υιοθέτηση προϋπολογισμού από την καθιέρωση της Πέμπτης Δημοκρατίας, το 1958.
«Ο κύριος κίνδυνος για τη γαλλική οικονομία δεν είναι η απουσία προϋπολογισμού»
Σύμφωνα με τον Ζερόμ Ματίς, καθηγητή οικονομικών στο πανεπιστήμιο Παρί-Ντοφίν και συγγραφέα του ιστολογίου «La finance au cœur de nos vies» (πηγή στα Γαλλικά), η έγκριση ενός προϋπολογισμού δεν είναι «καθοριστική», καθώς δεν θα επέτρεπε «με κάποιον μοχλό να επανεκκινήσει θαυματουργά τη δραστηριότητα βραχυπρόθεσμα».
«Αντίθετα, ένα σχέδιο δημοσιονομικής προσαρμογής τείνει γενικά να επιβαρύνει την ανάπτυξη άμεσα». Ο ερευνητής τονίζει ότι το διακύβευμα δεν περιορίζεται στην ψήφιση του κειμένου της κυβέρνησης, αλλά συνίσταται στο να προσφέρει στους επενδυτές ορατότητα μεσοπρόθεσμα και μακροπρόθεσμα για την πορεία των γαλλικών δημόσιων οικονομικών.
Η Γαλλία δανείζεται ολοένα και ακριβότερα στις αγορές. «Κάθε αύξηση των επιτοκίων μετακυλίεται σταδιακά στον προϋπολογισμό του κράτους, μειώνει τα μελλοντικά περιθώρια ελιγμών και καταλήγει να επιβαρύνει την ιδιωτική επένδυση», υπενθυμίζει ο Ματίς. Η δημοσιονομική αβεβαιότητα μπορεί επίσης να εξελιχθεί σε φρένο για τη δραστηριότητα, προειδοποιεί. «Οι επιχειρήσεις αναβάλλουν ορισμένες επενδύσεις, τα νοικοκυριά μεταθέτουν ορισμένες δαπάνες και οι αγορές ζητούν υψηλότερο ασφάλιστρο κινδύνου».
Την Παρασκευή, η απόδοση των γαλλικών ομολόγων δεκαετούς διάρκειας διαμορφώνεται στο 4,9 %, δηλαδή 0,17 της μονάδας λιγότερο από το υψηλό που καταγράφηκε στις 22 Οκτωβρίου. Το γαλλογερμανικό spread, που μετρά τη διαφορά μεταξύ των επιτοκίων δανεισμού των δύο χωρών, διαμορφώνεται γύρω στο 1,55 της μονάδας.
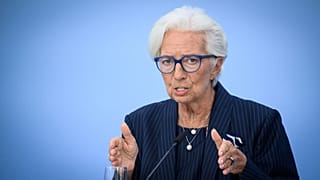
«Η χθεσινή συνεδρίαση της ΕΚΤ, σχετικά φτωχή σε εκπλήξεις, συνέβαλε σίγουρα σε αυτή τη χαλάρωση, παρότι η πρόεδρός της, Κριστίν Λαγκάρντ, αρνήθηκε να σχολιάσει τη γαλλική κατάσταση», αναφέρει στρατηγικό σημείωμα που έχει συντάξει ο Πελοζό για τους πελάτες της BCA και στο οποίο είχε πρόσβαση το Euronews.
«Ο κύριος κίνδυνος για τη γαλλική οικονομία δεν είναι η απουσία προϋπολογισμού. Είναι η απουσία ορατότητας για την πορεία των δημόσιων οικονομικών», επιμένει ο Ματίς. Σε αυτό το πλαίσιο, «το βασικό οικονομικό κόστος του σημερινού αδιεξόδου δεν είναι τόσο το περιεχόμενο των μέτρων που δεν θα ψηφιστούν, όσο η παράταση της αβεβαιότητας».
Διατάγματα : ποιο μήνυμα;
Σε ό,τι αφορά μια πιθανή υιοθέτηση του προϋπολογισμού μέσω διαταγμάτων, ο καθηγητής δεν τη θεωρεί «προφανή οικονομική λύση». Κατά την άποψή του, οι επενδυτές δίνουν μεν σημασία στην ταχύτητα των πολιτικών αποφάσεων, αλλά και στη «νομιμοποίησή» τους και στην «ανθεκτικότητά» τους. Ένας προϋπολογισμός που εγκρίνεται με διάταγμα μπορεί να μειώσει την αβεβαιότητα βραχυπρόθεσμα, αλλά δεν αρκεί για να αποκαταστήσει τη δημοσιονομική αξιοπιστία μακροπρόθεσμα, προειδοποιεί ο ερευνητής.
«Οι αγορές προτιμούν γενικά μια αμφισβητούμενη απόφαση από μια παρατεταμένη απουσία απόφασης. Αλλά αν ένας προϋπολογισμός που υιοθετείται με διάταγμα θεωρηθεί εύθραυστος, επιρρεπής σε αμφισβήτηση μετά τις προεδρικές εκλογές ή ενδεικτικός μιας διαρκούς αδυναμίας του πολιτικού συστήματος να οικοδομεί πλειοψηφίες, το θετικό αποτέλεσμα στην εμπιστοσύνη θα μπορούσε να είναι περιορισμένο», εξηγεί ο Ματίς.
Αυτό ακριβώς, σύμφωνα με τον ίδιο, διαφοροποιεί την τρέχουσα κατάσταση από τις «πιο κλασικές» δημοσιονομικές κρίσεις: οι αγορές δεν αμφισβητούν την τεχνική ικανότητα της Γαλλίας να εισπράττει φόρους ή να αποπληρώνει το χρέος της. «Αμφιβάλλουν περισσότερο για την ικανότητά της να επιβραδύνει την αύξησή του».
«Όσο αυτό το ερώτημα παραμένει, η πίεση στα επιτόκια κινδυνεύει να διατηρηθεί, όποιο θεσμικό όχημα κι αν επιλεγεί για την υιοθέτηση του προϋπολογισμού», καταλήγει.