


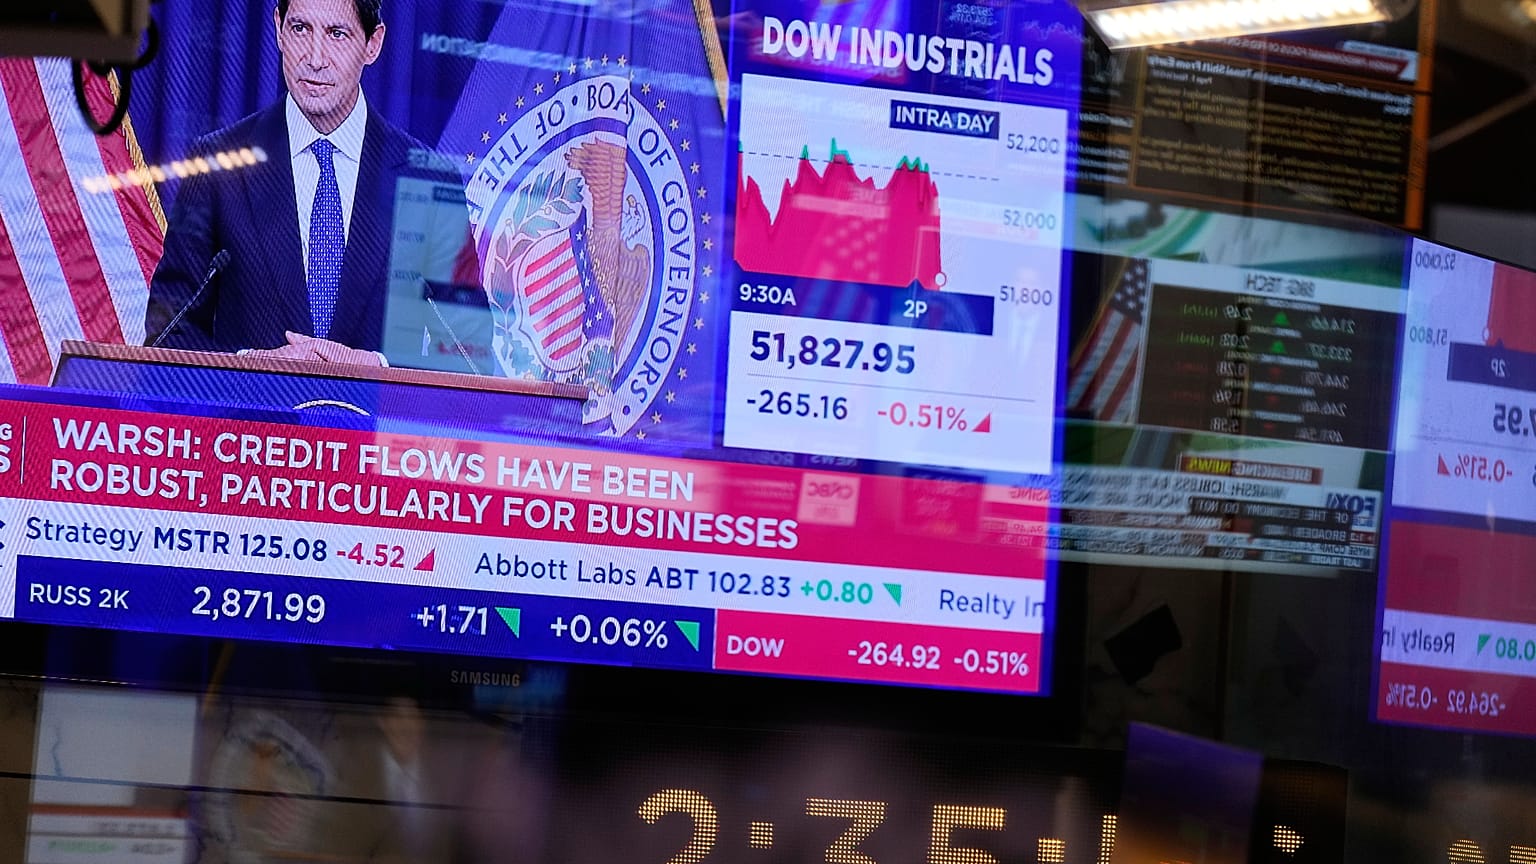


Οι αποδόσεις των ευρωπαϊκών ομολόγων υποχώρησαν την Παρασκευή, μετά το σφοδρό ξεπούλημα της εβδομάδας, ενώ οι αποδόσεις των αμερικανικών Treasuries ανέβηκαν σε νέα υψηλά δεκαετιών
Η ανάκαμψη στις ευρωπαϊκές αγορές ομολόγων το πρωί της Παρασκευής ήταν περιορισμένη και ήρθε μετά από μία από τις πιο απότομες πτώσεις στις αγορές ομολόγων εδώ και χρόνια.
 ΔΙΑΦΉΜΙΣΗ
Η απόδοση του 10ετούς γαλλικού OAT διαμορφωνόταν γύρω στο 4.67% το πρωί της Παρασκευής, από περίπου 4.7% νωρίτερα, ενώ η απόδοση του 10ετούς γερμανικού Bund βρισκόταν γύρω στο 3.59%, από 3.61%.
Η διαφορά ανάμεσα στο κόστος δανεισμού των γαλλικών και των γερμανικών 10ετών ομολόγων, ο πιο ξεκάθαρος δείκτης του κινδύνου που αποτιμούν οι επενδυτές για το Παρίσι, ξεπέρασε αυτή την εβδομάδα τις 110 μονάδες βάσης, στο υψηλότερο επίπεδο από την κρίση χρέους της ευρωζώνης το 2012.
Η κίνηση αντανακλά τις ανησυχίες των επενδυτών για το γαλλικό χρέος και τους εκλογικούς κινδύνους, οι οποίες ενισχύθηκαν περαιτέρω από την υποβάθμιση της Γαλλίας από τον οίκο αξιολόγησης Scope. Οι επενδυτές σταθμίζουν πλέον τον κίνδυνο ενός δεύτερου γύρου στις προεδρικές εκλογές του 2027 ανάμεσα στην άκρα δεξιά και την άκρα αριστερά.
Για τους ίδιους λόγους, το κόστος ασφάλισης του γαλλικού χρέους έναντι χρεοκοπίας έχει επίσης σκαρφαλώσει στο υψηλότερο επίπεδο σχεδόν δεκαετίας.
Ωστόσο, η μεγαλύτερη είδηση βρίσκεται στις ΗΠΑ.
Η απόδοση του 30ετούς αμερικανικού κρατικού ομολόγου ανέβηκε αυτή την εβδομάδα στο υψηλότερο επίπεδο από το 2004, αγγίζοντας περίπου το 5.5%, καθώς η νέα άνοδος των τιμών του πετρελαίου ενέτεινε τις ανησυχίες για επίμονο πληθωρισμό και διογκούμενο δημόσιο χρέος.
Η απόδοση του 10ετούς ομολόγου του αμερικανικού Δημοσίου, που λειτουργεί ως σημείο αναφοράς για τα στεγαστικά δάνεια στις ΗΠΑ, έφτασε σε επίπεδα που είχαν να εμφανιστούν από το 2007.
Οι Αμερικανοί που αγοράζουν κατοικία αισθάνονται την γενικευμένη άνοδο του κόστους δανεισμού: το μέσο επιτόκιο των 30ετών στεγαστικών δανείων έφτασε αυτή την εβδομάδα στο 7%, περίπου μία ποσοστιαία μονάδα πάνω από το επίπεδο στο οποίο βρισκόταν πριν ξεκινήσει ο πόλεμος με το Ιράν, και ανέβηκε στο υψηλότερο επίπεδο από τότε που ο πρόεδρος των ΗΠΑ Ντόναλντ Τραμπ ανέλαβε τα καθήκοντά του τον Ιανουάριο του 2025.
Γιατί πέφτουν μαζί ομόλογα και μετοχές
Το ασυνήθιστο είναι ότι τα ομόλογα έχουν πάψει να λειτουργούν ως ασφαλές καταφύγιο ακριβώς τη στιγμή που οι μετοχές κλυδωνίζονται.
«Τα ομόλογα και οι μετοχές πέφτουν λόγω πληθωρισμού», δήλωσε ο Nick Saunders, διευθύνων σύμβουλος της διαδικτυακής επενδυτικής πλατφόρμας Webull UK.
Τα ενεργειακά σοκ και ο πόλεμος έχουν ωθήσει τις τιμές ανοδικά, την ώρα που η ανάπτυξη έχει επιβραδυνθεί, και υπό φυσιολογικές συνθήκες η πτώση των μετοχών θα έστελνε τους επενδυτές στα ομόλογα. Αυτή τη φορά, με τα επιτόκια να μη μειώνονται, «το παραδοσιακό ασφαλές καταφύγιο» είναι λιγότερο ελκυστικό.
Ο Saunders παρέπεμψε στις αρχές της δεκαετίας του 1970, όταν ένας παρόμοιος συνδυασμός ενεργειακών σοκ και πιέσεων στους μισθούς εκτόξευσε τις αποδόσεις των βρετανικών gilts, ενώ οι μετοχές υποχώρησαν κατά 73%, αν και σημείωσε ότι οι σημερινές οικονομίες εξαρτώνται πολύ λιγότερο από το πετρέλαιο και οι αγορές εργασίας έχουν περισσότερο περιθώριο για να απορροφήσουν τον ύπουλα αυξανόμενο πληθωρισμό.
Ομόλογα συνδεδεμένα με τον πληθωρισμό, ο χρυσός και άλλα περιουσιακά στοιχεία που έχουν αποσυνδεθεί από τις μετοχές προσφέρουν κάποια προστασία, είπε ο Saunders, αν και «θα ήταν λάθος να εγκαταλείψουμε εντελώς τα ομόλογα».
Η Oxford Economics βλέπει πιο ψύχραιμα τη γενικότερη κίνηση.
«Θεωρούμε ότι η άνοδος των επιτοκίων είναι κυρίως προσωρινή και αντανακλά σε μεγάλο βαθμό μια ανατιμολόγηση των αντιδράσεων της νομισματικής πολιτικής στην εκτίναξη των τιμών της ενέργειας», είπαν οι επικεφαλής οικονομολόγοι Ricardo Amaro και Daniel Kral. Προσέθεσαν ότι οι περισσότεροι κρατικοί προϋπολογισμοί μπορούν να απορροφήσουν τα υψηλότερα επιτόκια, δεδομένου ότι η μέση διάρκεια του χρέους τους είναι μεγάλη.
Ωστόσο, η Γαλλία και, σε μικρότερο βαθμό, η Ιταλία αποτελούν εξαίρεση. Σε ένα ακραίο σενάριο, και οι δύο θα «χρειαστεί να σφίξουν τη δημοσιονομική πολιτική κατά περισσότερο από μία ποσοστιαία μονάδα του ΑΕΠ για να αντισταθμίσουν διατηρήσιμες αυξήσεις στο κόστος των επιτοκίων», ανέφεραν οι οικονομολόγοι. Η Ισπανία, η Ελλάδα και η Πορτογαλία βρίσκονται σε καλύτερη θέση για να αντέξουν τις πιέσεις.